Der Übergang ins Berufsleben: Wichtige Versicherungen für junge Erwachsene
Der Start ins Berufsleben markiert einen bedeutsamen Übergang im Leben junger Menschen. Neben neuen Herausforderungen und Chancen bringt dieser Lebensabschnitt auch eine Reihe von Veränderungen mit sich, insbesondere in Bezug auf Versicherungen. Während man in der Jugend oft über die Familienversicherung abgesichert war, müssen junge Erwachsene nun eigenständig für ihren Versicherungsschutz sorgen. Hier sind einige wichtige Versicherungen, die für den Berufsstart sinnvoll sind:
Inhaltsverzeichnis
Bei welcher Versicherung besteht bei dir noch Bedarf? Wähle in unserem digitalen Fragebogen einfach den Bereich aus, um den es dir geht. Du kannst einzelne Versicherungen oder mehrere Themen auswählen und vorhandene Unterlagen freiwillig hochladen.
Kostenlos und unverbindlich. Du bestimmst selbst, welche Bereiche wir gemeinsam betrachten.
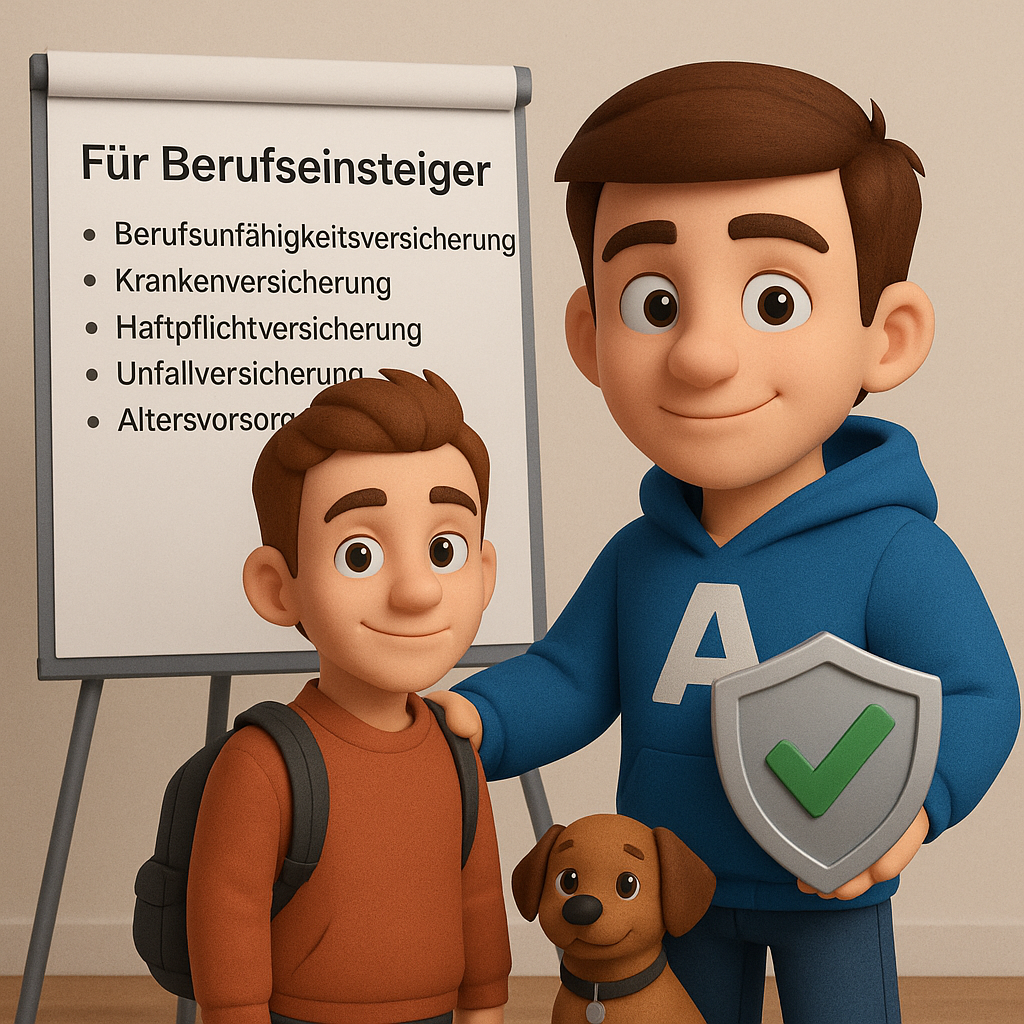
–Krankenversicherung: Mit dem Berufsstart endet die Möglichkeit, über die Familienversicherung krankenversichert zu sein. Daher ist es unerlässlich, eine eigene Krankenversicherung abzuschließen. Je nach individueller Situation kann dies eine gesetzliche oder private Krankenversicherung sein. Es ist wichtig, sich über die verschiedenen Tarife und Leistungen zu informieren, um die passende Krankenversicherung zu wählen. Auch in den gesetzlichen Krankenversicherungen gibt es Unterschiede in den Leistungen, meistens sind diese aber nicht sehr groß und zielen eher auf Randgebiete ab, wie z.B. Homöopathie etc.
–Haftpflichtversicherung: Eine private Haftpflichtversicherung schützt vor den finanziellen Folgen, wenn man anderen Personen unbeabsichtigt Schaden zufügt. Dies kann zum Beispiel der Fall sein, wenn man beim Sport versehentlich jemanden verletzt oder fremdes Eigentum beschädigt. Eine Haftpflichtversicherung ist daher für junge Berufseinsteiger unerlässlich, um sich vor unvorhergesehenen Kosten zu schützen. Denn den Schaden an anderen Personen oder fremden Eigentum kann schnell und unbeabsichtigt passieren und mitunter sehr hohe Kosten mit sich bringen, die gerade für einen Berufseinsteiger kaum zu stemmen sind. Auch bei den Haftpflichtversicherungen gibt es viele verschiedene Tarife, die unterschiedliche Leistungen mit sich bringen.
–Berufsunfähigkeitsversicherung: Die eigene Arbeitskraft ist oft das wertvollste Gut, ob zum Berufsstart oder im weiteren Verlauf. Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, falls man aufgrund von Krankheit oder Unfall dauerhaft nicht mehr arbeiten kann. Der Abschluss einer solchen Versicherung sollte daher frühzeitig in Erwägung gezogen werden, um im Ernstfall abgesichert zu sein.
–Unfallversicherung: Eine Unfallversicherung bietet finanzielle Unterstützung im Falle von Unfällen, die zu dauerhaften Beeinträchtigungen führen. Da Arbeitsunfälle oder Unfälle in der Freizeit nicht immer durch andere Versicherungen abgedeckt sind, kann eine Unfallversicherung eine sinnvolle Ergänzung zum Versicherungsschutz sein.
–Altersvorsorge: Auch wenn das Thema Altersvorsorge für junge Menschen beim Berufsstart oft noch in weiter Ferne liegt, ist es ratsam, sich frühzeitig damit zu befassen. Eine betriebliche Altersvorsorge oder private Rentenversicherung kann dabei helfen, für das Alter vorzusorgen und die finanzielle Zukunft abzusichern.
Das ist eine Auswahl an Versicherungen, die wir zum Berufsstart empfehlen, es gibt natürlich noch mehr. Vor dem Abschluss einer Versicherung ist es ratsam, sich gründlich zu informieren. Gerne kannst du dich bei uns melden, wir finden für die beste Absicherung.
Mit dem Berufsstart startest du finanziell oft gerade erst richtig durch. Genau deshalb ist ein guter Versicherungsschutz wichtig. Wenn direkt am Anfang ein größerer Schaden, eine Krankheit oder ein Unfall passiert, fehlen häufig Rücklagen, um die Folgen selbst zu tragen. Versicherungen helfen dir, existenzielle Risiken abzusichern und entspannt in dein Berufsleben zu starten.
1.Welche Versicherung ist für Berufseinsteiger am wichtigsten?
Eine der wichtigsten Versicherungen für den Berufsstart ist die private Haftpflichtversicherung. Sie schützt dich, wenn du einer anderen Person versehentlich einen Schaden zufügst. Das kann ein beschädigtes Smartphone sein, aber auch ein schwerer Personenschaden mit hohen Folgekosten. Weil solche Schäden schnell teuer werden können, gehört die Haftpflichtversicherung fast immer zur Grundabsicherung.
2.Warum ist eine Berufsunfähigkeitsversicherung schon beim Berufsstart so sinnvoll?
Dein Einkommen ist als Berufseinsteiger meist dein größter Vermögenswert. Wenn du wegen Krankheit, Unfall oder psychischer Belastung dauerhaft nicht mehr arbeiten kannst, kann eine Berufsunfähigkeitsversicherung deine finanzielle Existenz schützen. Besonders vorteilhaft: Je jünger und gesünder du beim Abschluss bist, desto einfacher und oft günstiger bekommst du passenden Schutz.
3.Braucht beim Berufsstart eine eigene Krankenversicherung?
Ja, in Deutschland besteht Krankenversicherungspflicht. Als Berufseinsteiger bist du je nach Situation gesetzlich oder privat krankenversichert. Wichtig ist, dass du verstehst, welche Leistungen deine Krankenversicherung übernimmt und wo mögliche Lücken bestehen, zum Beispiel bei Zahnersatz, Auslandsreisen oder bestimmten Zusatzleistungen.
4.Weshalb sollte man sich schon beim Berufsstart um die Altersvorsorge kümmern?
Je früher du mit der Altersvorsorge beginnst, desto stärker kann der Zinseszinseffekt für dich arbeiten. Du musst am Anfang nicht riesige Beträge investieren. Entscheidend ist, überhaupt zu starten und regelmäßig etwas zurückzulegen. Gerade Berufseinsteiger profitieren davon, weil kleine Beiträge über viele Jahre zu einem spürbaren Polster wachsen können.
5. Ist eine Unfallversicherung für Berufseinsteiger notwendig?
Eine private Unfallversicherung kann sinnvoll sein, weil die gesetzliche Unfallversicherung meist nur bei Arbeitsunfällen und auf dem direkten Arbeitsweg greift. In der Freizeit, beim Sport oder im Urlaub bist du darüber oft nicht ausreichend geschützt. Eine private Unfallversicherung kann finanzielle Unterstützung leisten, wenn nach einem Unfall dauerhafte körperliche Einschränkungen bleiben.
6. Welche Versicherungen sind für Berufseinsteiger eher optional?
Nicht jede Versicherung ist direkt zum Berufsstart notwendig. Optional können zum Beispiel Hausratversicherung, Rechtsschutzversicherung, Zahnzusatzversicherung oder Auslandsreisekrankenversicherung sein. Ob sie sinnvoll sind, hängt von deiner Wohnsituation, deinem Einkommen, deinem Sicherheitsbedürfnis und deinem Alltag ab.
7. Warum ist eine Hausratversicherung für manche Berufseinsteiger wichtig?
Wenn du deine erste eigene Wohnung hast, kann eine Hausratversicherung sinnvoll werden. Sie schützt dein Eigentum, zum Beispiel Möbel, Kleidung, Technik und Haushaltsgegenstände, gegen Risiken wie Feuer, Leitungswasser, Einbruchdiebstahl oder Sturm. Besonders wenn du teure Elektronik oder eine komplett eingerichtete Wohnung hast, kann sich dieser Schutz lohnen.
8. Welche Versicherungen brauchen Berufseinsteiger mit eigenem Auto?
Wenn du ein eigenes Auto hast, brauchst du mindestens eine Kfz-Haftpflichtversicherung. Sie ist gesetzlich vorgeschrieben. Zusätzlich können Teilkasko oder Vollkasko sinnvoll sein, je nach Wert des Fahrzeugs, Finanzierung und persönlichem Risiko. Gerade bei neueren oder finanzierten Autos solltest du prüfen, ob ein erweiterter Schutz sinnvoll ist.
9. Wie finde ich heraus, welche Versicherungen ich als Berufseinsteiger wirklich brauche?
Am besten startest du mit einer einfachen Priorisierung: Zuerst sicherst du existenzielle Risiken ab, also Schäden, Krankheit, Arbeitskraft und Haftung. Danach kommen sinnvolle Ergänzungen wie Hausrat, Altersvorsorge oder Zusatzversicherungen. Entscheidend ist, dass dein Versicherungsschutz zu deinem Beruf, deinem Einkommen, deiner Wohnsituation und deinen Zukunftsplänen passt.