Altersvorsorgedepot: Was der Riester-Nachfolger ab 2027 bieten soll
Hinweis zur Aktualität: Dieser Beitrag berücksichtigt den vom Deutschen Bundestag am 27. März 2026 beschlossenen Reformstand. Die neuen Verträge sollen im Kern ab 1. Januar 2027 möglich werden. Einzelne Produktdetails hängen von der Ausgestaltung durch Anbieter und untergesetzliche Regelungen ab.
Inhaltsverzeichnis
Altersvorsorgedepot einfach erklärt
Viele Menschen kennen das Problem: Die gesetzliche Rente allein wird den bisherigen Lebensstandard im Alter voraussichtlich nicht vollständig sichern. Gleichzeitig war die bisherige Riester-Rente für viele Sparer schwer verständlich, kostenintensiv oder wegen der Garantieanforderungen wenig renditeorientiert. Genau hier setzt das neue Altersvorsorgedepot an.
Das Altersvorsorgedepot ist kein einzelnes Produkt eines bestimmten Anbieters, sondern eine neue gesetzlich geförderte Produktkategorie der privaten Altersvorsorge. Das Grundprinzip: Du sparst langfristig in einem zertifizierten Vertrag und kannst dabei stärker am Kapitalmarkt investieren – etwa über Fonds oder ETFs. Im Gegenzug entfällt beim renditeorientierten Depot eine gesetzliche Garantie auf die eingezahlten Beiträge. Dadurch entstehen höhere Renditechancen, aber auch ein echtes Anlagerisiko.
Die Reform sieht daneben Garantieprodukte vor. Bei ihnen soll zu Beginn der Auszahlungsphase wahlweise eine Garantie von 80 oder 100 Prozent der eingezahlten Altersvorsorgebeiträge einschließlich Zulagen möglich sein. Eine Garantie schützt allerdings nicht vor jeder wirtschaftlichen Einbuße: Sie kann Renditechancen begrenzen und Kosten verursachen. Entscheidend ist deshalb nicht nur die Überschrift „Depot“, sondern die konkrete Produktgestaltung.
Drei Produktwelten: Standarddepot, Versicherung und Investmentlösung
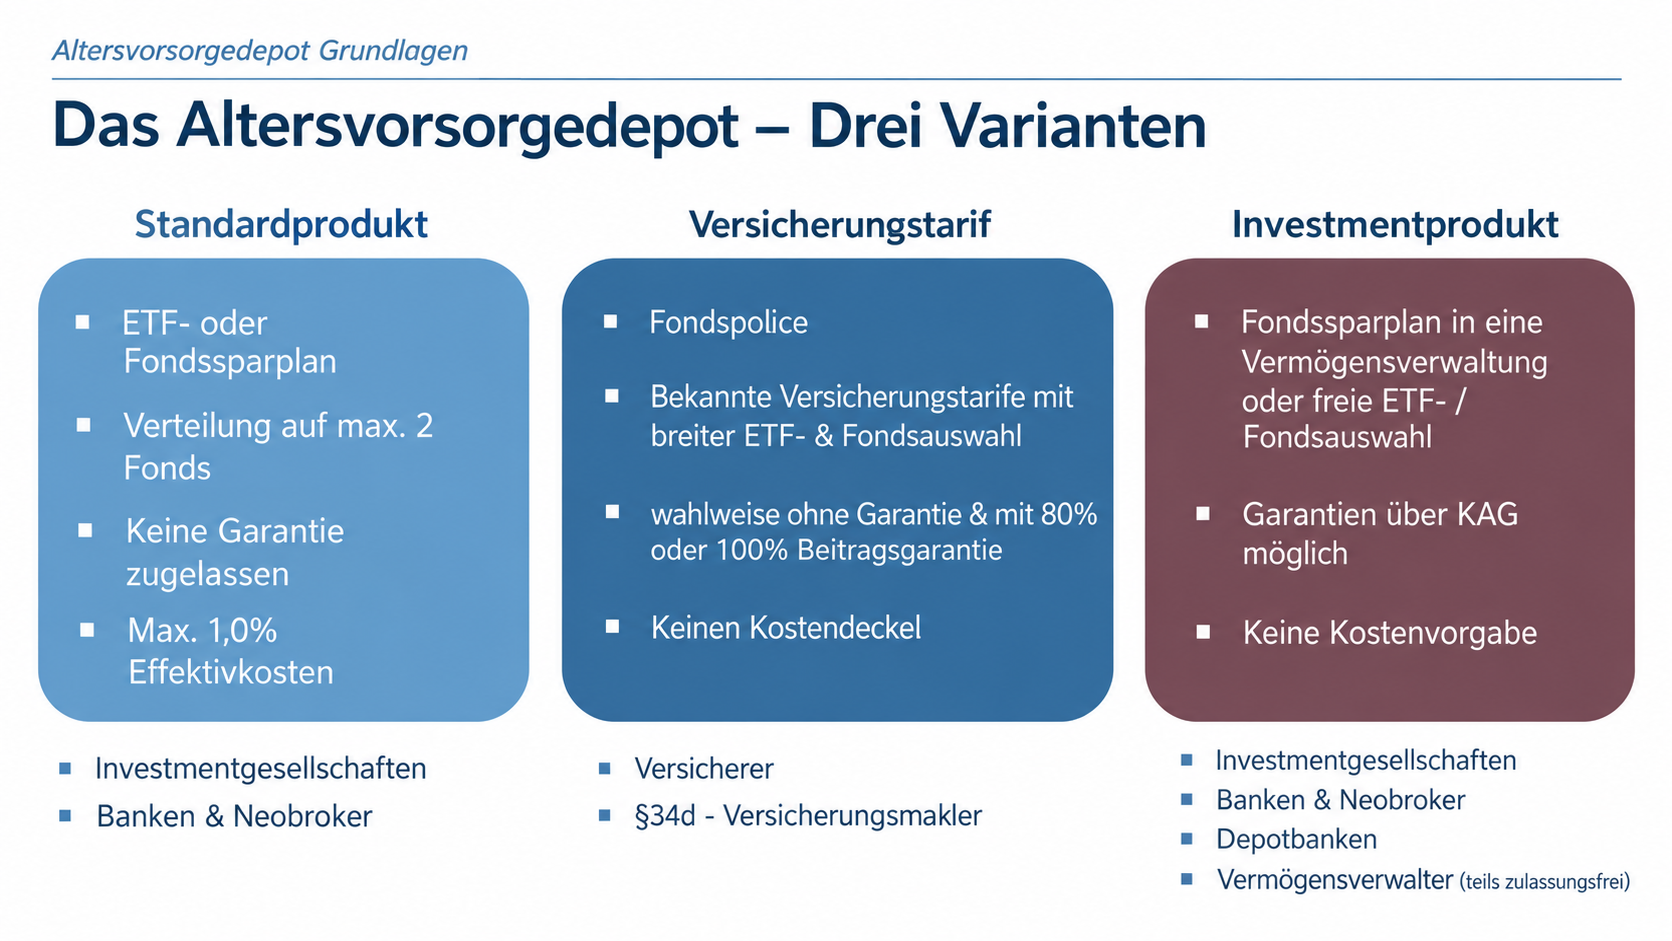
Nach dem Reformmodell sollen mehrere Wege nebeneinander bestehen:
Das renditeorientierte Altersvorsorgedepot: Hier wird ohne Beitragserhaltungszusage in geeignete Fonds und andere zulässige Anlageklassen investiert. Die Wertentwicklung kann schwanken. Ein Verlust während der Ansparphase ist möglich.
Das Garantieprodukt: Hier sind 80 oder 100 Prozent Kapitalgarantie zum Beginn der Auszahlungsphase vorgesehen. Die Garantie bezieht sich nicht automatisch auf jederzeit verfügbare Kontostände und sagt auch nichts über die reale Kaufkraft aus.
Das Standarddepot: Es soll die Auswahl vereinfachen und mit vorgegebenen, breit gestreuten Fonds sowie einem einfachen Risikorahmen arbeiten. Für das Standardprodukt ist ein Effektivkostenmaximum von 1 Prozent vorgesehen. Das ist eine Kostenobergrenze, keine Renditezusage.
In der praktischen Umsetzung können diese Grundformen unterschiedlich angeboten werden – beispielsweise als Fondssparplan, Versicherungstarif oder Investmentlösung. Ob ein Vertrag wirklich zu dir passt, hängt unter anderem von Laufzeit, Risikotoleranz, Einkommen, Familienstand, gewünschter Flexibilität und der Qualität der Kosteninformation ab.
Förderung: Die neue Zulage wird prozentual berechnet
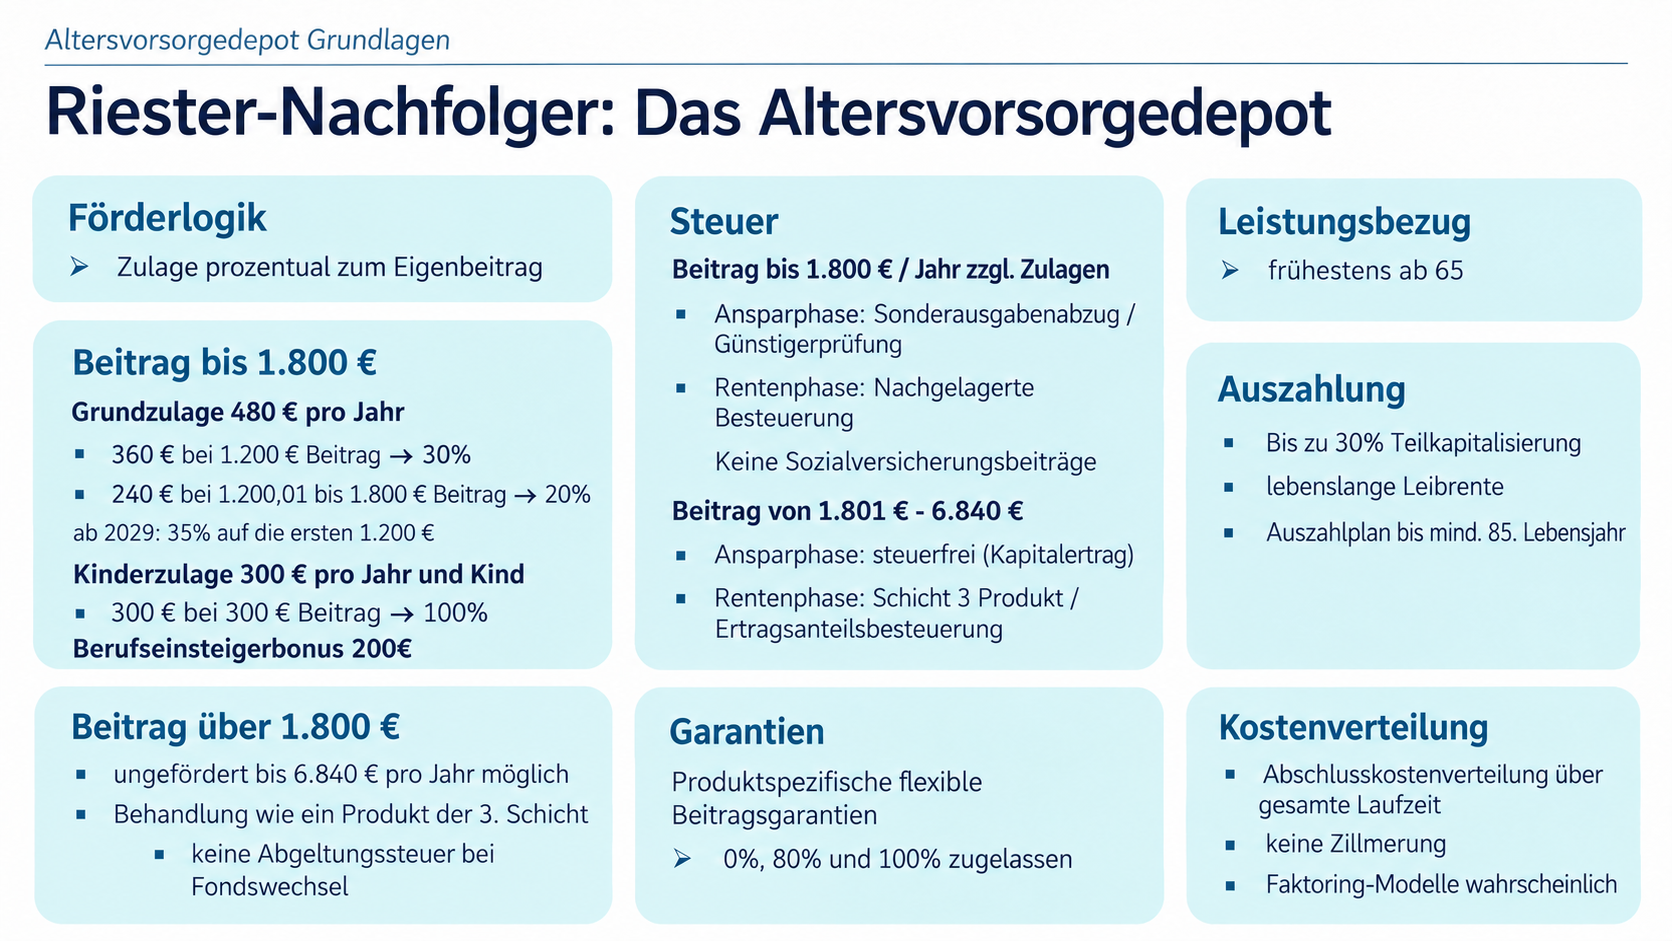
Eine der wichtigsten Änderungen ist die neue Förderlogik. Nach dem beschlossenen Reformstand beträgt die Grundzulage grundsätzlich 30 Prozent des eigenen geförderten Beitrags bis 1.200 Euro pro Jahr. Für den Beitragsanteil von 1.200,01 bis 1.800 Euro sind weitere 20 Prozent vorgesehen. Wer 1.800 Euro Eigenbeitrag im Jahr einzahlt, kann damit eine Grundzulage von insgesamt 480 Euro erreichen.
Für Beiträge bis 1.200 Euro soll der Fördersatz ab 2029 auf 35 Prozent steigen. Dann wären bei diesem Beitragsabschnitt bis zu 420 Euro Grundzulage möglich; für den darüber hinausgehenden Teil bis 1.800 Euro bleibt die weitere Förderstufe maßgeblich. Zusätzlich ist ein Berufseinsteigerbonus von 200 Euro vorgesehen, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Auch Familien sollen stärker berücksichtigt werden. Die Kinderzulage ist beitragsproportional ausgestaltet und kann bis zu 300 Euro pro Kind und Jahr betragen. Die volle Kinderzulage wird nach dem Reformmodell ab einem Eigenbeitrag von 300 Euro im Jahr erreicht. Ob und in welchem Umfang du tatsächlich gefördert wirst, hängt von deiner Förderberechtigung und dem jeweiligen Beitragsjahr ab.
Die Förderung ist nicht mit einem pauschalen „Staat zahlt alles“ gleichzusetzen. Du brauchst einen förderfähigen und zertifizierten Vertrag und musst die Voraussetzungen für die Zulage erfüllen. Außerdem kann die steuerliche Wirkung von deiner persönlichen Situation abhängen.
Steuerliche Behandlung: Förderung heute, Besteuerung später
Das Grundprinzip der neuen privaten Altersvorsorge bleibt die nachgelagerte Besteuerung. Beiträge und Zulagen werden innerhalb der gesetzlichen Grenzen gefördert. In der Ansparphase können Erträge im Vertrag grundsätzlich steuerlich freigestellt bleiben. In der Auszahlungsphase werden die Leistungen grundsätzlich nach den Regeln für geförderte Altersvorsorge besteuert.
Der steuerlich begünstigte Eigenbeitrag liegt nach dem Reformmodell bis zu 1.800 Euro im Jahr. Zusätzlich sollen Eigenbeiträge bis zu insgesamt 6.840 Euro jährlich in den Vertrag eingezahlt werden können; der Teil oberhalb der Fördergrenze ist dann nicht zulagegefördert. Gerade bei höheren Einzahlungen solltest du deshalb unterscheiden zwischen gefördertem Beitrag, ungefördertem Mehrbeitrag und den späteren steuerlichen Folgen.
Für den Fonds- oder ETF-Wechsel innerhalb des Vertrags soll keine Abgeltungsteuer während der Ansparphase anfallen. Das bedeutet aber nicht, dass die spätere Auszahlung steuerfrei ist. Die konkrete Steuerlast hängt von der Auszahlungsform, deinem übrigen Einkommen und den gesetzlichen Regeln zum Zeitpunkt der Auszahlung ab.
Auszahlung: Rente, Auszahlungsplan und Teilkapital
Die Auszahlungsphase soll grundsätzlich frühestens mit 65 Jahren beginnen. Wenn eine gesetzliche Altersrente oder eine vergleichbare Versorgung bereits früher beginnt, kann ein früherer Beginn unter den gesetzlichen Voraussetzungen möglich sein. Spätestens soll der Beginn der Auszahlungsphase bei neuen Verträgen mit dem 70. Lebensjahr geregelt sein.
Vorgesehen sind eine lebenslange Leibrente oder ein langfristiger Auszahlungsplan mindestens bis zum 85. Lebensjahr. Außerdem kann zu Beginn der Auszahlungsphase eine einmalige Teilkapitalauszahlung von bis zu 30 Prozent des vorhandenen Kapitals vereinbart werden. Der verbleibende Betrag dient anschließend der laufenden Altersleistung.
Das ist ein wichtiger Unterschied zur klassischen Vorstellung, das gesamte Depot jederzeit frei entnehmen zu können. Das Altersvorsorgedepot ist zweckgebunden. Wer vorzeitig über das Kapital verfügen möchte, muss mit Einschränkungen und möglicherweise steuerlichen Folgen rechnen.
Kosten: Der Blick ins Kleingedruckte bleibt entscheidend
Die Reform verteilt Abschluss- und Vertriebskosten künftig grundsätzlich über die Vertragslaufzeit. Das kann einen Anbieterwechsel erleichtern, weil nicht alle Kosten zu Beginn entstehen. Für das Standarddepot ist eine Effektivkostenobergrenze von 1 Prozent vorgesehen. Bei anderen Garantie- oder Investmentprodukten gelten nicht automatisch dieselben Grenzen.
Vergleiche deshalb immer die Effektivkosten, laufenden Fondskosten, Depot- oder Verwaltungskosten, Kosten der Garantie, Wechselkosten und möglichen Vergütungen für Beratung oder Vermittlung. Ein günstiger ETF allein macht noch keinen günstigen Altersvorsorgevertrag. Umgekehrt kann eine Versicherungslösung trotz höherer Kosten sinnvoll sein, wenn sie Leistungen oder Garantien bietet, die du bewusst wünschst.
Angebot oder Antragsunterlagen anfordern
Wir prüfen Deine Anfrage und melden uns persönlich. Es wird kein verbindlicher Versicherungsantrag gestellt.
Für wen kann das Altersvorsorgedepot interessant sein?
Besonders interessant kann das neue Depot für Menschen mit langem Anlagehorizont sein, die Kursschwankungen aushalten und regelmäßig sparen möchten. Auch Selbstständige sollen künftig Zugang zur Förderung erhalten. Für Familien können Kinderzulagen die Rechnung deutlich verbessern. Wer kurz vor dem Ruhestand steht oder starke Schwankungen psychologisch nicht aushält, sollte dagegen besonders genau prüfen, ob eine Garantievariante oder eine andere Vorsorgelösung besser passt.
Das Altersvorsorgedepot ist kein Versprechen auf eine bestimmte Rendite und kein Ersatz für eine unabhängige Vorsorgeplanung. Es kann ein Baustein sein – neben gesetzlicher Rente, betrieblicher Altersversorgung, Liquiditätsreserve und gegebenenfalls einer privaten ungeförderten Geldanlage.
Fazit
Das Altersvorsorgedepot bringt Bewegung in die private Altersvorsorge. Mehr Kapitalmarktorientierung, eine verständlichere prozentuale Förderung und neue Wahlmöglichkeiten können die Vorsorge attraktiver machen. Gleichzeitig bleiben Risiken: Kurse können fallen, Garantien kosten Rendite und steuerliche Vorteile gelten nur innerhalb klarer Regeln.
Wenn du einen Vertrag prüfst, schaue nicht zuerst auf eine Werbeaussage oder die Zulage. Entscheidend ist, was nach Kosten, Inflation, Steuern und Risiko langfristig für dich übrig bleiben kann. Eine gute Entscheidung fühlt sich nicht nur heute günstig an, sondern passt auch zu deinem Leben in zehn, zwanzig oder dreißig Jahren.
FAQ zum Altersvorsorgedepot
1. Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist eine neue gesetzlich geförderte Form der privaten Altersvorsorge. Es ermöglicht eine kapitalmarktnahe Anlage, etwa in Fonds oder ETFs, und soll ab 2027 neben Garantieprodukten angeboten werden.
2. Ist das Altersvorsorgedepot der direkte Nachfolger der Riester-Rente?
Es soll die staatlich geförderte private Altersvorsorge neu aufstellen und die bisherige Riester-Systematik ablösen beziehungsweise weiterentwickeln. Bestehende Riester-Verträge sollen grundsätzlich weitergeführt werden können.
3. Sind ETFs im Altersvorsorgedepot erlaubt?
Ja, ETFs können Bestandteil geeigneter Altersvorsorgedepots sein. Entscheidend ist, ob der konkrete Fonds die gesetzlichen Anforderungen erfüllt und vom jeweiligen zertifizierten Anbieter angeboten wird.
4. Gibt es eine Beitragsgarantie?
Im renditeorientierten Depot ohne Garantie nicht. Bei Garantieprodukten sollen 80 oder 100 Prozent der eingezahlten Altersvorsorgebeiträge einschließlich Zulagen zum Beginn der Auszahlungsphase abgesichert werden können.
5. Wie hoch ist die maximale Grundzulage?
Bei 1.800 Euro Eigenbeitrag im Jahr beträgt die Grundzulage nach dem beschlossenen Modell 480 Euro. Für Eigenbeiträge bis 1.200 Euro sind 30 Prozent vorgesehen; ab 2029 soll dieser Satz auf 35 Prozent steigen.
6. Wie hoch ist die Kinderzulage?
Die Kinderzulage kann bis zu 300 Euro pro Kind und Jahr betragen. Sie ist an den Eigenbeitrag gekoppelt; die volle Kinderzulage soll ab 300 Euro Eigenbeitrag im Jahr erreicht werden.
7. Können Selbstständige ein Altersvorsorgedepot nutzen?
Die Reform erweitert den Kreis der Förderberechtigten ausdrücklich um bisher nicht pflichtversicherte Selbstständige. Maßgeblich sind die gesetzlichen Voraussetzungen und die konkrete Umsetzung.
8. Wann kann die Auszahlung beginnen?
Für neue Verträge soll die Auszahlungsphase grundsätzlich frühestens mit 65 Jahren beginnen und spätestens mit 70 Jahren starten. Sonderregeln können gelten, wenn eine gesetzliche Versorgung früher beginnt.
9. Kann ich mir Kapital auf einmal auszahlen lassen?
Zu Beginn der Auszahlungsphase soll eine Teilkapitalauszahlung von bis zu 30 Prozent möglich sein. Der übrige Betrag wird als lebenslange Leistung oder über einen langfristigen Auszahlungsplan verwendet.
10. Ist das Altersvorsorgedepot steuerfrei?
Nein. Die Förderung und die steuerliche Behandlung in der Ansparphase sind von der späteren Besteuerung zu unterscheiden. Leistungen aus der geförderten Altersvorsorge werden grundsätzlich nachgelagert besteuert.