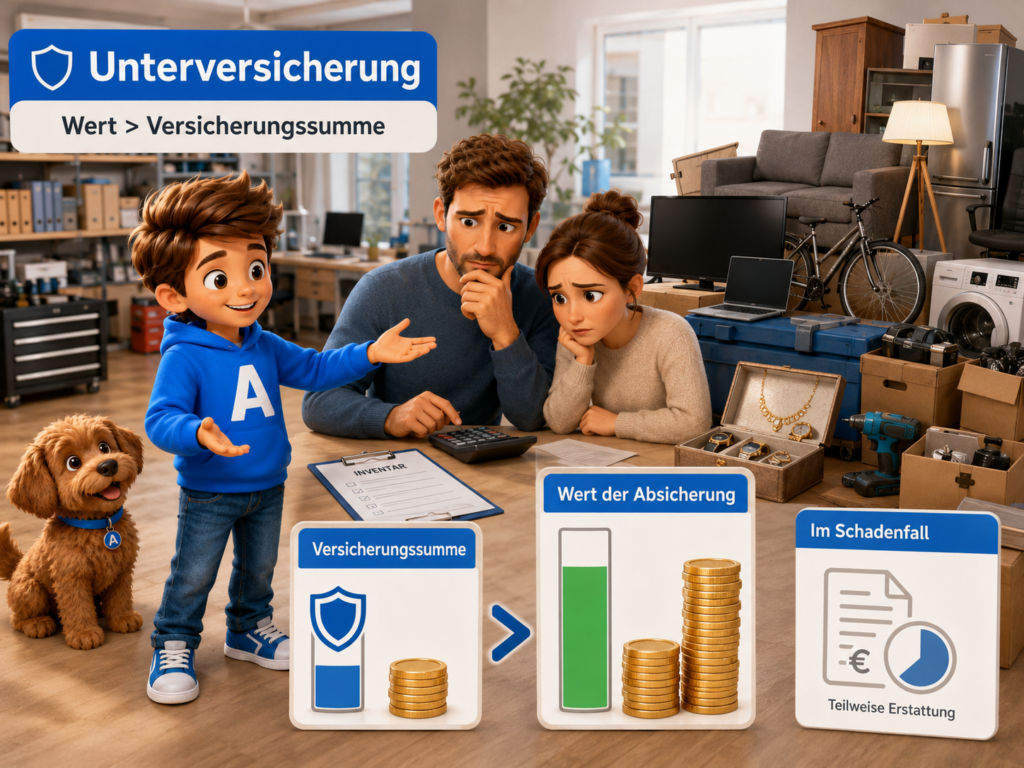
Ein Brand zerstört einen Teil Deiner Wohnungseinrichtung. Nach einem Einbruch fehlen Elektronik, Schmuck und andere Wertgegenstände. Oder ein Leitungswasserschaden beschädigt Maschinen, Waren und die komplette Büroausstattung Deines Unternehmens.
Übersicht
Du meldest den Schaden und gehst davon aus, dass Deine Versicherung die Kosten vollständig übernimmt. Schließlich liegt die Schadenhöhe deutlich unter der vereinbarten Versicherungssumme.
Trotzdem kann die Entschädigung gekürzt werden.
Der Grund dafür kann eine Unterversicherung sein. Sie liegt vereinfacht gesagt vor, wenn der tatsächliche Wert der versicherten Sachen oder des Gebäudes höher ist als der Wert, der Deinem Versicherungsvertrag zugrunde liegt.
Viele Versicherte denken bei Unterversicherung nur an einen Totalschaden. Tatsächlich kann sie sich aber auch bei einem vergleichsweise kleinen Teilschaden bemerkbar machen.
Deshalb ist es wichtig, die Versicherungssumme nicht nur beim Abschluss des Vertrags zu prüfen. Wertsteigerungen, Umbauten, Neuanschaffungen und Veränderungen im Betrieb können dazu führen, dass ein ursprünglich passender Vertrag nach einigen Jahren nicht mehr ausreicht.
Bei welcher Versicherung besteht bei Dir noch Bedarf?
Wähle in unserem digitalen Fragebogen einfach den Bereich aus, um den es dir geht. Du kannst einzelne Versicherungen oder mehrere Themen auswählen und vorhandene Unterlagen freiwillig hochladen.
Kostenlos und unverbindlich. Du bestimmst selbst, welche Bereiche wir gemeinsam betrachten.
Was bedeutet Unterversicherung?
Eine Unterversicherung besteht, wenn der tatsächliche Versicherungswert höher ist als die vereinbarte Versicherungssumme.
Einfach ausgedrückt:
Dein gesamter Hausrat hat einen Wiederbeschaffungswert von 100.000 Euro. In Deinem Versicherungsvertrag sind aber nur 60.000 Euro vereinbart.
Damit ist nur ein Teil des tatsächlichen Wertes abgesichert.
Kommt es zu einem Schaden, kann die Versicherung die Entschädigung im Verhältnis der Versicherungssumme zum tatsächlichen Versicherungswert kürzen. Nach § 75 Versicherungsvertragsgesetz kann bei einer erheblichen Unterversicherung grundsätzlich nur eine anteilige Entschädigung verlangt werden.
Das Problem betrifft nicht nur die Hausratversicherung. Eine Unterversicherung kann unter anderem auftreten bei:
- Wohngebäudeversicherungen,
- Hausratversicherungen,
- gewerblichen Inhaltsversicherungen,
- Elektronikversicherungen,
- Maschinenversicherungen,
- Betriebsunterbrechungsversicherungen,
- Transport- und Warenversicherungen,
- bestimmten Kunst- oder Wertsachenversicherungen.
Wie wird eine Kürzung wegen Unterversicherung berechnet?
Die grundsätzliche Berechnung lässt sich mit folgender Formel darstellen:
Entschädigung = Schadenhöhe × Versicherungssumme ÷ tatsächlicher Versicherungswert
Ein Beispiel:
- tatsächlicher Wert des Hausrats: 100.000 Euro,
- vereinbarte Versicherungssumme: 60.000 Euro,
- eingetretener Schaden: 20.000 Euro.
Die Berechnung lautet:
20.000 Euro × 60.000 Euro ÷ 100.000 Euro = 12.000 Euro.
Obwohl der Schaden von 20.000 Euro deutlich unter der Versicherungssumme von 60.000 Euro liegt, könnte die Versicherung die Entschädigung auf 12.000 Euro kürzen.
Die fehlenden 8.000 Euro müsstest Du selbst tragen.
Genau das überrascht viele Versicherte. Sie gehen davon aus, dass alle Schäden bis zur Versicherungssumme vollständig bezahlt werden. Bei einer klassischen Unterversicherungsberechnung ist das jedoch nicht automatisch der Fall.
Warum wird auch ein Teilschaden gekürzt?
Eine Sachversicherung kalkuliert ihren Beitrag auf Grundlage des gesamten versicherten Wertes.
Ist nur ein Teil des tatsächlichen Wertes angegeben, wurde für den gesamten Bestand ein zu niedriger Beitrag berechnet. Deshalb kann die Versicherung den Schaden anteilig kürzen.
Das gilt grundsätzlich auch dann, wenn nur ein einzelner Raum oder ein einzelner Gegenstand beschädigt wurde.
Ein weiteres Beispiel:
Der gesamte versicherte Inhalt eines Gewerbebetriebs hat einen Wert von 400.000 Euro. Im Vertrag wurden nur 250.000 Euro berücksichtigt.
Durch einen Leitungswasserschaden entstehen Kosten von 80.000 Euro.
Die mögliche Entschädigung würde nach der vereinfachten Berechnung betragen:
80.000 Euro × 250.000 Euro ÷ 400.000 Euro = 50.000 Euro.
Der Betrieb müsste einen ungedeckten Betrag von 30.000 Euro selbst finanzieren.
Je nach Unternehmensgröße kann eine solche Lücke die Liquidität erheblich belasten.
Unterversicherung in der Hausratversicherung
Die Hausratversicherung schützt grundsätzlich die beweglichen Gegenstände Deines Haushalts gegen die im Vertrag vereinbarten Gefahren.
Zum Hausrat können beispielsweise gehören:
- Möbel,
- Kleidung,
- Elektrogeräte,
- Computer und Fernseher,
- Geschirr,
- Bücher,
- Teppiche,
- Haushaltsgeräte,
- Sportausrüstung,
- Fahrräder,
- Lebensmittel,
- Schmuck und andere Wertsachen.
Für die Ermittlung des Versicherungswertes ist normalerweise nicht entscheidend, was Du ursprünglich für die Sachen bezahlt hast.
Maßgeblich ist bei einer Neuwertversicherung regelmäßig der Betrag, der erforderlich wäre, um Sachen gleicher Art und Güte heute in neuwertigem Zustand wiederzubeschaffen.
Auch ein altes Sofa, ein gebrauchter Schrank oder geerbtes Geschirr können deshalb einen höheren Versicherungswert haben, als Du zunächst vermutest.
Warum wird der Wert des Hausrats häufig unterschätzt?
Die meisten Menschen können den Gesamtwert ihres Haushalts nicht spontan beziffern.
Einzelne Gegenstände wirken für sich genommen oft nicht besonders teuer. In der Summe entsteht jedoch schnell ein hoher Betrag.
Denk beispielsweise an:
- sämtliche Kleidung aller Familienmitglieder,
- Möbel in allen Räumen,
- Küchengeräte und Kücheninventar,
- Unterhaltungselektronik,
- Computer, Tablets und Smartphones,
- Fahrräder und Sportgeräte,
- Werkzeuge,
- Vorräte,
- Gardinen, Teppiche und Leuchten,
- Bücher und Sammlungen,
- Gartenmöbel,
- Kinderzimmer und Spielzeug.
Müsstest Du den gesamten Haushalt nach einem Brand kurzfristig neu kaufen, wäre der tatsächliche finanzielle Aufwand häufig deutlich höher als erwartet.
Das Quadratmetermodell in der Hausratversicherung
Viele Hausratversicherungen berechnen die Versicherungssumme pauschal anhand der Wohnfläche.
Dabei wird pro Quadratmeter ein bestimmter Wert angesetzt. Häufig bewegen sich solche Modelle in einer Größenordnung von ungefähr 650 Euro pro Quadratmeter. Der genaue Betrag kann je nach Versicherer und Tarif abweichen. Bei korrekter Wohnflächenangabe ist mit solchen Modellen häufig ein Verzicht auf den Einwand der Unterversicherung verbunden.
Ein Beispiel:
- Wohnfläche: 100 Quadratmeter,
- angesetzter Wert: 650 Euro pro Quadratmeter,
- Versicherungssumme: 65.000 Euro.
Der Vorteil eines solchen Modells besteht darin, dass der Versicherer bei einem versicherten Schaden normalerweise nicht prüft, ob Dein gesamter Hausrat vielleicht 70.000 oder 80.000 Euro wert war – vorausgesetzt, die Wohnfläche wurde korrekt angegeben und die tariflichen Voraussetzungen sind erfüllt.
Das bedeutet jedoch nicht, dass die Versicherung unbegrenzt zahlt.
Die Entschädigung bleibt grundsätzlich durch die vereinbarte Versicherungssumme, mögliche Vorsorgebeträge und einzelne Entschädigungsgrenzen begrenzt.
Wann reicht das Quadratmetermodell trotzdem nicht aus?
Ein pauschaler Wert pro Quadratmeter passt nicht zu jedem Haushalt.
Problematisch kann er beispielsweise sein bei:
- besonders hochwertiger Einrichtung,
- umfangreichen Sammlungen,
- viel Schmuck oder wertvollen Uhren,
- Kunstgegenständen,
- teurer Unterhaltungselektronik,
- hochwertiger Foto- oder Musikausrüstung,
- mehreren teuren Fahrrädern oder E-Bikes,
- kleiner Wohnung mit überdurchschnittlich wertvoller Einrichtung.
Eine 50 Quadratmeter große Wohnung kann durchaus Hausrat im Wert von weit über 32.500 Euro enthalten.
Auch mit einem Unterversicherungsverzicht gelten häufig besondere Entschädigungsgrenzen für Wertsachen, Bargeld, Schmuck, Fahrräder oder andere Gegenstandsgruppen.
Der Unterversicherungsverzicht ersetzt deshalb keine Prüfung des tatsächlichen Bedarfs.
Die Wohnfläche muss richtig angegeben werden
Beim Quadratmetermodell ist eine korrekte Wohnflächenangabe besonders wichtig.
Wird eine zu geringe Fläche angegeben, kann der vereinbarte Unterversicherungsverzicht gefährdet sein oder die Entschädigung nach den Bedingungen gekürzt werden.
Typische Ursachen falscher Angaben sind:
- später ausgebaute Dachgeschosse,
- zu Wohnzwecken genutzte Kellerräume,
- Wintergärten,
- Anbauten,
- zusammengelegte Wohnungen,
- übernommene Angaben aus veralteten Unterlagen,
- unklare Flächenberechnungen.
Welche Räume und Flächen berücksichtigt werden, richtet sich nach den jeweiligen Versicherungsbedingungen. Balkon, Terrasse, Garage oder reine Nutzflächen werden nicht bei jedem Tarif gleich behandelt.
Nach einem Umzug oder Umbau solltest Du die Wohnfläche deshalb erneut prüfen.
Unterversicherung in der Wohngebäudeversicherung
Bei der Wohngebäudeversicherung geht es nicht um den Marktwert oder Verkaufspreis Deines Hauses.
Versichert werden soll grundsätzlich der Wert, der notwendig ist, um das Gebäude nach einem versicherten Totalschaden in vergleichbarer Art und Güte wiederherzustellen.
Dazu können neben dem eigentlichen Baukörper beispielsweise gehören:
- fest eingebaute Heizungsanlagen,
- Sanitärinstallationen,
- elektrische Anlagen,
- Bodenbeläge,
- Einbauküchen, sofern sie Gebäudebestandteil sind,
- Garagen und Nebengebäude,
- bestimmte Grundstücksbestandteile,
- Wärmepumpen,
- Photovoltaikanlagen,
- Wallboxen,
- fest installierte Smart-Home-Technik.
Welche Bestandteile versichert sind, hängt vom konkreten Vertrag ab.
Warum ist der Kaufpreis nicht der richtige Gebäudewert?
Der Kaufpreis einer Immobilie wird stark durch das Grundstück, die Lage und die Nachfrage beeinflusst.
Ein Haus in einer gefragten Großstadt kann einen sehr hohen Marktwert haben, obwohl die reinen Wiederaufbaukosten deutlich niedriger sind.
Umgekehrt kann ein großes Gebäude in einer strukturschwächeren Region vergleichsweise günstig gekauft werden, obwohl ein Wiederaufbau sehr teuer wäre.
Für die Gebäudeversicherung ist daher normalerweise nicht der Marktwert entscheidend, sondern der versicherte Wiederherstellungswert nach den Bedingungen.
Wert 1914 und gleitender Neuwert
Viele ältere und auch weiterhin bestehende Wohngebäudeversicherungen arbeiten mit dem sogenannten Wert 1914.
Dabei wird der Gebäudewert auf ein fiktives Preisniveau des Jahres 1914 zurückgerechnet. Über einen jährlich angepassten Faktor werden Baukosten- und Lohnentwicklungen berücksichtigt.
Das Ziel besteht darin, den Versicherungsschutz an steigende Wiederaufbaukosten anzupassen.
Problematisch wird es, wenn der ursprünglich ermittelte Wert 1914 nicht korrekt war oder spätere Veränderungen nicht berücksichtigt wurden.
Mögliche Ursachen einer Unterversicherung sind:
- Anbau eines Wintergartens,
- Ausbau des Dachgeschosses,
- neue Garage,
- hochwertigere Sanitärausstattung,
- aufwendige Bodenbeläge,
- zusätzliche Nebengebäude,
- Einbau einer Wärmepumpe,
- Installation einer Photovoltaikanlage,
- umfangreiche Modernisierungen,
- Änderung der Gebäudenutzung.
Eine automatische Anpassung kann nur den bereits erfassten Wert fortschreiben. Sie erkennt nicht automatisch, dass Dein Gebäude größer oder hochwertiger geworden ist.
Wohnflächenmodell bei der Gebäudeversicherung
Einige Wohngebäudeversicherungen verzichten auf eine feste Versicherungssumme und berechnen den Beitrag anhand der Wohnfläche sowie bestimmter Gebäudemerkmale.
Dabei werden beispielsweise berücksichtigt:
- Wohnfläche,
- Bauart,
- Dachform,
- Anzahl der Geschosse,
- Keller,
- Garagen,
- Nebengebäude,
- Ausstattungsstandard,
- Nutzung des Gebäudes.
Sind alle Angaben korrekt und aktuell, enthalten solche Tarife häufig einen Verzicht auf den Einwand der Unterversicherung. Wohnflächenmodelle sollen dem Kunden die komplizierte Berechnung eines exakten Wiederaufbauwertes erleichtern.
Auch hier gilt: Falsche oder veraltete Angaben können den Versicherungsschutz gefährden.
Unterversicherung bei Umbauten und Modernisierungen
Umbauten erhöhen nicht immer nur den Marktwert, sondern häufig auch die Wiederherstellungskosten des Gebäudes.
Typische wertsteigernde Veränderungen sind:
- Dachgeschossausbau,
- Anbau zusätzlicher Räume,
- hochwertige Bäder,
- Fußbodenheizung,
- neue Heizungsanlage,
- Wärmepumpe,
- Photovoltaikanlage,
- Batteriespeicher,
- fest eingebaute Klimaanlage,
- hochwertige Bodenbeläge,
- Smart-Home-System,
- Außenküche oder fest installierte Sauna,
- neue Garage oder Carport.
Solche Änderungen solltest Du Deinem Versicherer oder Versicherungsmakler melden.
Selbst wenn der Vertrag eine Vorsorgeklausel enthält, reicht diese bei umfangreichen Baumaßnahmen möglicherweise nicht dauerhaft aus.
Unterversicherung in der Gewerbeversicherung
Für Unternehmen kann eine Unterversicherung besonders gefährlich sein.
In der gewerblichen Inhaltsversicherung werden je nach Vertrag unter anderem abgesichert:
- Betriebseinrichtung,
- Büroausstattung,
- Maschinen,
- Werkzeuge,
- Waren,
- Vorräte,
- Rohstoffe,
- Verpackungsmaterial,
- technische Anlagen,
- fremdes Eigentum,
- geleaste oder finanzierte Gegenstände.
Viele Unternehmen entwickeln sich nach Vertragsabschluss weiter. Maschinen werden angeschafft, Lagerbestände wachsen, zusätzliche Arbeitsplätze entstehen und die Ausstattung wird modernisiert.
Bleibt die Versicherungssumme unverändert, kann schleichend eine erhebliche Unterversicherung entstehen.
Typische Ursachen im Gewerbebetrieb
Eine Unterversicherung entsteht im Unternehmen häufig durch:
- Wachstum des Warenlagers,
- neue Maschinen und Anlagen,
- gestiegene Rohstoffpreise,
- zusätzliche Betriebsstätten,
- Übernahme fremder Sachen,
- neue Büro- oder IT-Ausstattung,
- saisonale Lagerbestände,
- nicht gemeldete Investitionen,
- falsch bewertete gebrauchte Maschinen,
- gestiegene Wiederbeschaffungskosten.
Besonders wichtig ist der Unterschied zwischen Buchwert und Versicherungswert.
Eine ältere Maschine kann in der Buchhaltung weitgehend abgeschrieben sein. Muss sie nach einem Brand jedoch ersetzt werden, können die Wiederbeschaffungskosten trotzdem sehr hoch sein.
Der niedrige Buchwert ist daher nicht automatisch die richtige Grundlage für die Versicherungssumme.
Saisonale Schwankungen im Warenbestand
Bei vielen Unternehmen schwankt der Lagerbestand im Laufe des Jahres.
Das betrifft beispielsweise:
- Einzelhändler vor dem Weihnachtsgeschäft,
- Baustoffhändler,
- Lebensmittelbetriebe,
- landwirtschaftliche Betriebe,
- Onlinehändler,
- saisonale Gastronomie,
- Unternehmen mit größeren Projektbestellungen.
Ein Vertrag sollte berücksichtigen, wie hoch der maximale Bestand sein kann und ob eine Stichtags- oder Vorsorgeregelung vorhanden ist.
Wird nur der durchschnittliche Warenwert angesetzt, kann während der Hochsaison eine erhebliche Deckungslücke entstehen.
Unterversicherung bei der Betriebsunterbrechung
Nach einem Großschaden ist der beschädigte Inhalt häufig nur ein Teil des Problems.
Kann Dein Betrieb nach einem Brand, Leitungswasser- oder Sturmschaden nicht weiterarbeiten, laufen viele Kosten trotzdem weiter.
Dazu gehören beispielsweise:
- Löhne und Gehälter,
- Mieten,
- Leasingraten,
- Zinsen,
- Versicherungsbeiträge,
- Grundgebühren,
- bestimmte Finanzierungskosten,
- entgangener Betriebsgewinn.
Eine Betriebsunterbrechungsversicherung soll diese wirtschaftlichen Folgen im vereinbarten Umfang absichern.
Ist die zugrunde gelegte Versicherungssumme oder der versicherte Rohertrag zu niedrig, kann auch hier eine Unterversicherung entstehen.
Besonders problematisch ist das bei:
- starkem Umsatzwachstum,
- gestiegenen Löhnen,
- neuen Standorten,
- höheren Fixkosten,
- veränderten Gewinnmargen,
- längeren möglichen Wiederaufbauzeiten.
Ein Betrieb, der sich innerhalb weniger Jahre stark vergrößert hat, sollte seine Betriebsunterbrechungsversicherung regelmäßig anpassen.
Unterversicherung und Entschädigungsgrenzen sind nicht dasselbe
Eine Unterversicherung darf nicht mit einer Entschädigungsgrenze verwechselt werden.
Auch bei einer korrekt ermittelten Versicherungssumme können einzelne Leistungen begrenzt sein.
Beispiele:
- Schmuck nur bis zu einem bestimmten Anteil,
- Bargeld nur bis zu einem festen Betrag,
- Fahrraddiebstahl bis zu einer vereinbarten Summe,
- Hotelkosten nur bis zu einer Tages- oder Gesamthöhe,
- Aufräumkosten bis zu einer Höchstentschädigung,
- Überspannungsschäden nur bis zu einer bestimmten Grenze,
- Außenversicherung zeitlich oder betragsmäßig begrenzt.
Ein Unterversicherungsverzicht hebt solche Begrenzungen normalerweise nicht automatisch auf.
Du solltest deshalb immer zwei Fragen stellen:
- Ist der Gesamtwert ausreichend abgesichert?
- Gibt es für einzelne Gegenstände oder Kosten zusätzliche Höchstgrenzen?
Was bedeutet Unterversicherungsverzicht?
Beim Unterversicherungsverzicht erklärt der Versicherer, im Schadenfall nicht zu prüfen oder nicht einzuwenden, dass der tatsächliche Versicherungswert höher als die vereinbarte Grundlage war.
Dieser Verzicht gilt aber nur innerhalb der vertraglichen Voraussetzungen.
Dazu kann gehören:
- korrekte Wohnfläche,
- vollständige Gebäudedaten,
- Einhaltung einer Mindestversicherungssumme,
- Meldung von An- und Umbauten,
- keine bewusst falschen Angaben,
- Erfüllung bestimmter Wertermittlungsverfahren.
Der Begriff klingt daher umfassender, als er in manchen Verträgen tatsächlich ist.
Ein Unterversicherungsverzicht bedeutet insbesondere nicht:
- unbegrenzte Entschädigung,
- automatische Mitversicherung aller neuen Risiken,
- Aufhebung von Selbstbeteiligungen,
- Aufhebung besonderer Entschädigungsgrenzen,
- Versicherung nicht eingeschlossener Gefahren,
- automatische Anpassung nach jedem Umbau.
Was ist eine Vorsorgeversicherung?
Viele Sachversicherungen enthalten eine Vorsorgeklausel.
Sie erhöht die Versicherungssumme vorübergehend um einen bestimmten Prozentsatz oder Betrag, wenn während des Versicherungsjahres neue Werte hinzukommen.
Das kann helfen bei:
- Neuanschaffungen,
- kleineren Wertsteigerungen,
- kurzfristig höheren Beständen,
- Änderungen zwischen zwei Vertragsprüfungen.
Eine Vorsorgeversicherung ersetzt aber keine dauerhafte Anpassung.
Wenn Dein Hausrat, Gebäude oder Betriebsinhalt langfristig deutlich wertvoller geworden ist, sollte die reguläre Versicherungssumme aktualisiert werden.
Wie kannst Du Deinen Hausrat richtig bewerten?
Eine gute Möglichkeit ist eine systematische Inventur.
Gehe Zimmer für Zimmer vor und notiere, was eine heutige Wiederbeschaffung kosten würde.
Berücksichtige unter anderem:
- Wohnzimmer,
- Schlafzimmer,
- Küche,
- Kinderzimmer,
- Arbeitszimmer,
- Keller,
- Garage,
- Dachboden,
- Abstellräume,
- Gartenhaus,
- Terrasse und Balkon.
Erfasse nicht nur besonders wertvolle Gegenstände. Die Masse alltäglicher Sachen macht häufig einen erheblichen Teil des Gesamtwertes aus.
Fotografiere Deine Räume regelmäßig und bewahre wichtige Rechnungen digital auf.
Bei besonders wertvollen Gegenständen können zusätzlich sinnvoll sein:
- Zertifikate,
- Wertgutachten,
- Seriennummern,
- Detailfotos,
- Kaufbelege,
- Echtheitsnachweise.
Wie solltest Du den Gebäudewert prüfen?
Bei einer Gebäudeversicherung solltest Du insbesondere kontrollieren:
- Ist die Wohnfläche korrekt?
- Sind alle Geschosse erfasst?
- Ist das Dachgeschoss ausgebaut?
- Gibt es Anbauten oder Wintergärten?
- Sind Garagen und Nebengebäude berücksichtigt?
- Wurde der Ausstattungsstandard richtig angegeben?
- Sind Photovoltaikanlage und Batteriespeicher erfasst?
- Ist die Wärmepumpe eingeschlossen?
- Gab es wertsteigernde Modernisierungen?
- Hat sich die Nutzung verändert?
Bei älteren Verträgen kann eine neue Wertermittlung sinnvoll sein.
Das gilt besonders, wenn der Vertrag noch auf sehr alten Angaben basiert oder das Gebäude mehrfach verändert wurde.
Wie können Unternehmen ihre Versicherungssumme prüfen?
Unternehmen sollten regelmäßig eine aktuelle Aufstellung ihrer Werte erstellen.
Dazu gehören:
- Wiederbeschaffungswert der Betriebseinrichtung,
- Maschinen und technische Anlagen,
- Werkzeuge,
- Büro- und IT-Ausstattung,
- Waren und Vorräte,
- fremdes Eigentum,
- Leasing- und Mietgegenstände,
- Spitzenlagerbestände,
- zusätzliche Kostenpositionen.
Die Buchhaltung kann eine wichtige Grundlage liefern. Sie reicht allein aber häufig nicht aus, weil Buchwerte und Wiederbeschaffungswerte voneinander abweichen können.
Eine Abstimmung zwischen Geschäftsführung, Buchhaltung, Steuerberatung und Versicherungsmakler kann helfen, realistische Werte zu ermitteln.
Wann solltest Du Deinen Vertrag überprüfen?
Eine Prüfung ist besonders sinnvoll:
- nach einem Umzug,
- nach einem Hauskauf,
- nach einem An- oder Umbau,
- nach einer Modernisierung,
- nach größeren Anschaffungen,
- nach einer Erbschaft,
- nach Zusammenzug zweier Haushalte,
- bei starkem Unternehmenswachstum,
- nach Anschaffung neuer Maschinen,
- bei gestiegenen Lagerbeständen,
- bei veränderten Bau- oder Wiederbeschaffungskosten,
- spätestens in regelmäßigen Abständen.
Warte nicht erst auf einen Schaden.
Nach einem Brand oder Einbruch lässt sich eine zu niedrige Versicherungssumme nicht rückwirkend korrigieren.
Was tun, wenn die Versicherung wegen Unterversicherung kürzt?
Fordere zunächst eine nachvollziehbare Berechnung an.
Die Versicherung sollte darlegen:
- welchen tatsächlichen Versicherungswert sie annimmt,
- welche Versicherungssumme vereinbart war,
- wie die Unterversicherung berechnet wurde,
- welche Vertragsklausel angewendet wird,
- welche Gegenstände oder Gebäudeteile berücksichtigt wurden.
Prüfe anschließend:
- Ist die angenommene Wohnfläche richtig?
- Wurden Gegenstände doppelt berücksichtigt?
- Ist der Bewertungsmaßstab korrekt?
- Besteht ein Unterversicherungsverzicht?
- Wurden Vorsorgebeträge einbezogen?
- Gilt eine Entschädigungsgrenze oder tatsächlich eine Unterversicherung?
- Wurde ein veralteter oder unpassender Gebäudewert verwendet?
Bei größeren Differenzen kann ein eigener Sachverständiger oder rechtlicher Rat sinnvoll sein.
Fazit: Unterversicherung wird oft erst im Schadenfall sichtbar
Unterversicherung ist eine der gefährlichsten Lücken in einer Sachversicherung.
Sie bleibt häufig jahrelang unbemerkt. Beiträge werden bezahlt, Versicherungsscheine liegen vor und der Vertrag vermittelt ein Gefühl von Sicherheit.
Erst nach einem Schaden zeigt sich, dass der tatsächliche Wert des Hausrats, Gebäudes oder Betriebsinhalts deutlich höher war als die versicherte Grundlage.
Besonders problematisch ist, dass nicht nur Totalschäden betroffen sein können. Auch ein kleinerer Teilschaden kann anteilig gekürzt werden.
Ein Unterversicherungsverzicht kann Dich schützen, wenn alle Voraussetzungen erfüllt sind. Trotzdem müssen Wohnfläche, Gebäudemerkmale, Wertsteigerungen und besondere Entschädigungsgrenzen regelmäßig kontrolliert werden.
Für Privatkunden bedeutet das:
Prüfe nach Umzügen, Umbauten, größeren Anschaffungen und Veränderungen Deiner Wohnsituation, ob Dein Versicherungsschutz noch passt.
Für Unternehmen gilt:
Bewerte Maschinen, Waren, Einrichtungen und Betriebsunterbrechungsrisiken nicht nur nach alten Buchwerten. Maßgeblich ist, was eine Wiederbeschaffung und Wiederaufnahme des Betriebs heute tatsächlich kosten würde.
Eine regelmäßige Vertragsprüfung kann verhindern, dass Du im entscheidenden Moment einen erheblichen Teil des Schadens selbst tragen musst.
FAQ zur Unterversicherung
1. Was ist eine Unterversicherung?
Eine Unterversicherung liegt vor, wenn der tatsächliche Wert der versicherten Sachen oder des Gebäudes höher ist als die vereinbarte Versicherungssumme beziehungsweise Bewertungsgrundlage.
2. Kann die Versicherung auch einen kleinen Schaden kürzen?
Ja. Bei einer anwendbaren Unterversicherung kann auch ein Teilschaden anteilig gekürzt werden, selbst wenn die Schadenhöhe unter der Versicherungssumme liegt.
3. Wie wird eine Unterversicherung berechnet?
Vereinfacht wird die Schadenhöhe mit der Versicherungssumme multipliziert und anschließend durch den tatsächlichen Versicherungswert geteilt.
4. Was bedeutet Unterversicherungsverzicht?
Der Versicherer verzichtet unter bestimmten Voraussetzungen darauf, die Entschädigung wegen einer Unterversicherung zu kürzen. Die genauen Bedingungen ergeben sich aus dem Vertrag.
5. Ist die Entschädigung mit Unterversicherungsverzicht unbegrenzt?
Nein. Versicherungssumme, Vorsorgebeträge, Selbstbeteiligungen und besondere Entschädigungsgrenzen können weiterhin gelten.
6. Wie hoch sollte die Versicherungssumme der Hausratversicherung sein?
Sie sollte dem heutigen Wiederbeschaffungswert des gesamten Hausrats entsprechen. Viele Tarife verwenden alternativ ein Quadratmetermodell mit Unterversicherungsverzicht.
7. Zählt bei der Hausratversicherung der Zeitwert?
Bei einer üblichen Neuwertversicherung wird grundsätzlich betrachtet, was Sachen gleicher Art und Güte heute in neuwertigem Zustand kosten. Der genaue Bewertungsmaßstab richtet sich nach den Bedingungen.
8. Was gehört alles zum Hausrat?
Zum Hausrat gehören grundsätzlich bewegliche Sachen des Haushalts, beispielsweise Möbel, Kleidung, Elektrogeräte, Haushaltsgeräte, Vorräte, Sportgeräte und bestimmte Wertsachen.
9. Muss ich nach einem Umzug die Wohnfläche melden?
Ja. Die neue Adresse und die korrekte Wohnfläche sollten dem Versicherer mitgeteilt werden. Eine zu geringe Flächenangabe kann den Unterversicherungsverzicht gefährden.
10. Sind Keller und Garage bei der Wohnfläche mitzuzählen?
Das hängt von der Nutzung und den Bedingungen des Versicherers ab. Reine Nutzflächen werden häufig anders behandelt als ausgebaute Wohnräume.
11. Kann eine Photovoltaikanlage eine Unterversicherung verursachen?
Ja, wenn sie den Gebäudewert erhöht und im Vertrag nicht ausreichend berücksichtigt wurde. Zusätzlich muss geprüft werden, ob sie überhaupt als versicherter Gebäudebestandteil eingeschlossen ist.
12. Muss ich eine neue Wärmepumpe der Gebäudeversicherung melden?
Das ist sinnvoll. Die Anlage erhöht den Gebäudewert und kann besondere Risiken wie Diebstahl, Überspannung oder technische Schäden mit sich bringen.
13. Was ist der Wert 1914?
Der Wert 1914 ist eine rechnerische Grundlage zur Ermittlung und Anpassung des Gebäudeneuwertes. Er wird mithilfe von Anpassungsfaktoren auf das aktuelle Baukostenniveau übertragen.
14. Reicht die automatische Anpassung in der Gebäudeversicherung aus?
Nicht immer. Sie berücksichtigt allgemeine Kostensteigerungen, erkennt aber nicht automatisch neue Anbauten, Ausbauten oder hochwertige Modernisierungen.
15. Was ist eine Vorsorgeversicherung?
Eine Vorsorgeversicherung erhöht die Versicherungssumme innerhalb bestimmter Grenzen für neu hinzukommende Werte. Sie ersetzt keine dauerhafte Vertragsaktualisierung.
16. Können Unternehmen nach Buchwerten versichern?
Buchwerte allein sind häufig ungeeignet. Entscheidend können die tatsächlichen Wiederbeschaffungskosten sein, die deutlich über dem abgeschriebenen Buchwert liegen.
17. Wie werden saisonale Warenbestände versichert?
Der Vertrag sollte mögliche Spitzenbestände berücksichtigen. Je nach Tarif können Vorsorge-, Stichtags- oder besondere Warenregelungen vereinbart werden.
18. Gibt es Unterversicherung bei der Betriebsunterbrechung?
Ja. Wurden Rohertrag, fortlaufende Kosten oder mögliche Ausfallzeiten zu niedrig angesetzt, kann die Entschädigung nicht ausreichen oder gekürzt werden.
19. Ist Unterversicherung dasselbe wie eine Entschädigungsgrenze?
Nein. Unterversicherung betrifft das Verhältnis zwischen Gesamtwert und Versicherungssumme. Eine Entschädigungsgrenze begrenzt dagegen einzelne Sachen oder Leistungen unabhängig vom Gesamtwert.
20. Wie oft sollte ich meine Versicherungssummen prüfen?
Eine Prüfung sollte regelmäßig sowie nach größeren Veränderungen erfolgen, beispielsweise nach Umzug, Umbau, Neuanschaffungen, Unternehmenswachstum oder einer deutlichen Erhöhung des Warenbestands.